広告
償却資産について
償却資産について
償却資産とは
-
地方税法第341条第4項
土地及び家屋以外の事業の用に供することができる資産(鉱業権、漁業権、特許権その他の無形減価償却資産を除く。)でその減価償却額又は減価償却費が法人税法又は所得税法の規定による所得の計算上損金又は必要な経費に算入されるもののうちその取得価額が少額である資産その他の政令で定める資産以外のもの(これに類する資産で法人税又は所得税を課されない者が所有するものを含む。)をいう。ただし、自動車税の課税客体である自動車並びに軽自動車税の課税客体である原動機付自転車、軽自動車、小型特殊自動車及び二輪の小型自動車を除くものとする。
- 地方税法第383条
固定資産税の納税義務がある償却資産の所有者(第三百八十九条第一項の規定によって道府県知事若しくは総務大臣が評価すべき償却資産又は第七百四十二条第一項若しくは第三項の規定によって道府県知事が指定した償却資産の所有者を除く。)は、総務省令の定めるところによって、毎年一月一日現在における当該償却資産について、その所在、種類、数量、取得時期、取得価額、耐用年数、見積価額その他償却資産課税台帳の登録及び当該償却資産の価格の決定に必要な事項を一月三十一日までに当該償却資産の所在地の市町村長に申告しなければならない。
となっており、事業の用に供している資産を所有している個人、法人の固定資産の納税義務者が毎年1月31日までに足利市役所へ申告することとなっております。
償却資産課税のしくみ
償却資産の賦課期日は1月1日です。法人の事業年度の末日が賦課期日と異なる場合で、事業年度末以降賦課期日までに資産の増加・減少があるときは、それらの資産についても申告してください。
償却資産の種類と業種別の主な償却資産
償却資産の対象となる主な資産は次のとおりです。
|
資産の種類 |
資産の例示 |
|
1 構築物 |
受変電設備、舗装路面、庭園、門・塀等の外構工事、看板、広告塔、建築設備、内装・造作、ビニルハウス等 |
|
2 機械及び装置 |
各種製造設備等の機械及び装置、建設機械、農業用機械、太陽光発電設備等 |
|
3 船舶 |
ボート、釣船、漁船、遊覧船等 |
|
4 航空機 |
飛行機、ヘリコプター、グライダー等 |
|
5 車両及び運搬具※ |
大型特殊自動車(分類番号が「0,00から09及び000から099」、「9,90から99及び900から999」の車両)、構内運搬車等 |
|
6 工具、器具及び備品 |
パソコン、陳列ケース、看板(ネオンサイン)、医療機器、測定工具、金型、理容及び美容機器、衝立、ルームエアコン等 |
※5車両及び運搬具について
「大型特殊自動車」は、本来、道路運送の用に供する目的よりは、建設等のための機械としての効用を発揮することを主目的とするものであることから、自動車税の課税客体から除かれており、固定資産税の課税客体となるものである。
未登録等の車両の取扱い
本来、自動車税又は軽自動車税の課税対象でありながら、道路運送車両法による登録等を受けていないため、自動車税又は軽自動車税が課税されていない車両についても、自動車税又は軽自動車税の課税客体となるため固定資産税の課税客体とはなりません。
(例) 自動車運転教習所等における構内専用自動車、工場等の構内で使用する小型特殊自動車(フォーク・リフト等)
| 自動車の構造及び原動機 | 自動車の大きさ |
自動車の |
償却 資産 |
||||
| 長さ | 幅 | 高さ | |||||
| イ | ド・ローラ、グレーダ、ロード・スタビライザ、スクレーパ、ロータリ除雪自動車、アスファルト・フィニッシャ、タイヤ・ドーザ、モータ・スイーバ、ダンパ、ホイール・ハンマ、ホイール・ブレーカ、フォーク・リフト、フォーク・ローダ、ホイール・クレーン、ストラドル・キャリア、ターレット式構内運搬自動車、自動車の車台が 屈折して操向する構造の自動車、国土 交通大臣の指定する構造のカタピラを 有する自動車及び国土交通大臣の指 定する特殊な構造を有する自動車 |
自動車の大きさ が右欄に該当す るもののうち最高 速度15km/時 以下のもの |
4.70m 以下 |
1.70 m 以下 |
2.80m 以下 |
小型特殊 自動車 |
非該当 |
| 最高時速15km/時以下、長さ 4.70 m以下、幅 1.70 m以下、高さ 2.80 m以下 の4つの条件を1つでも 超えると大型特殊自動車となり償却資産に該当 します。 |
大型特殊 自動車 |
該当 | |||||
| 上記以外のもの | |||||||
| ロ | 農耕トラクタ、農業用薬剤散布車、刈取脱穀作業車、田植機及び国土交通大臣の指定する農耕作業用自動車(※) | 最高速度35km/ 時未満のもの |
― | ― | ― | 小型特殊 自動車 |
非該当 |
| 最高速度35km/ 時以上のもの |
大型特殊 自動車 |
該当 | |||||
|
ポール・トレーラー及び国土交通大臣の指定する特殊な構造を有する自動車 |
― | ― | ― | ― | 大型特殊 自動車 |
該当 | |
(※)乗用装置が備されている農耕トラクタ・農業薬剤散布車・刈取脱穀作乗車・田植機及び国土交通大臣の指定する農耕作業用自動車で最高速度が35 km/h未満のもの(小型特殊自動車)は償却資産申告の対象ではありません。また、小型特殊自動車等に取り付けて用をなす機械装置(アタッチメント)についても償却資産申告の対象ではありません。
業種別の主な償却資産は次のとおりです。
| 業種 |
課税対象となる主な償却資産の例示
|
|---|---|
| 共通 |
パソコン、コピー機、ルームエアコン、応接セット、キャビネット、レジスター、テナント等の内装・造作・建築設備等、看板(広告塔、袖看板、案内板、ネオンサイン)、自動販売機、舗装路面等 |
| 製造業 |
金属製品製造設備、食料品製造設備、旋盤、ボール盤、梱包機等 |
| 印刷業 |
各種製版機および印刷機、断裁機等 |
| 建設業 |
ブルドーザー、パワーショベル、フォークリフト(軽自動車税の対象となっているものを除く)、大型特殊自動車、発電機等 |
| 農業 |
トラクター、田植機、乾燥機、コンバイン、農業用機械、薬剤散布機、ビニルハウス等 |
| 娯楽業 |
パチンコ機、ゲーム機、両替機、カラオケ機器、ボウリング場用設備、ゴルフ練習場設備等 |
| 料理飲食店業 |
テーブル、椅子、厨房用具、冷凍冷蔵庫、カラオケ機器等 |
| 小売業 |
陳列棚・陳列ケース等 |
| 理容・美容業 |
理容・美容用椅子、洗面設備、消毒殺菌機、サインポール等 |
| 医(歯)業 |
医療機器(レントゲン装置、手術機器、歯科診療ユニット等)等 |
| クリーニング業 |
洗濯機、脱水機、乾燥機、プレス機、ボイラー、ビニル包装設備等 |
| 太陽光発電事業※ |
太陽光パネル、パワーコンディショナー、フェンス等 |
| 不動産貸付業 |
受変電設備、門・塀・駐車場等の舗装、外構工事等 |
| ガソリンスタンド |
洗車機、ガソリン計量器、独立キャノピー等 |
※ 太陽光発電設備は設置数量にかかわらず事業の用に供していれば申告が必要です。
建築設備における家屋と償却資産の区分
建築設備とは、電気設備、給排水設備、衛生設備、空調設備、運搬設備等の家屋と一体となって家屋の効用を高める設備をいいます。
固定資産税における取り扱いでは、家屋と償却資産を区分して評価しています。
家屋の所有者と異なる者(賃借人)が貸しビル・貸し店舗等に施工した内装・造作及び建築設備等については、償却資産として取り扱います。
また家屋と設備の所有者が同一の場合において、以下のものは償却資産として評価します。
- 独立した機器としての性格の強い設備(例:受変電設備)
- 特定の生産業務の用に供される設備(例:工場の動力源である電気設備)
- 取り外しが容易な設備(例:壁掛けのルームエアコン)
|
設備等の種類 |
設備等の分類 |
設備等の内容 |
家屋と設備等の所有関係 |
|||
|
同じ場合 |
異なる場合 |
|||||
|
家 屋 |
償 却 |
家 屋 |
償 却 |
|||
|
建築工事 |
内装・造作等 |
床・壁・天井仕上、店舗造作等工事一式 |
〇 |
|
|
◎ |
|
電気設備 |
受変電設備 |
設備一式 |
|
◎ |
|
◎ |
|
予備電源設備 |
発電機設備、蓄電池設備、無停電電源設備等 |
|
◎ |
|
◎ |
|
|
中央監視設備 |
設備一式 |
|
◎ |
|
◎ |
|
|
電灯コンセント設備 照明器具設備 |
屋外設備一式 |
|
◎ |
|
◎ |
|
|
屋内設備一式 |
〇 |
|
|
◎ |
||
|
電力引込工事 |
引込工事 |
|
◎ |
|
◎ |
|
|
動力配線設備 |
特定の生産又は業務用設備 |
|
◎ |
|
◎ |
|
|
上記以外の設備 |
〇 |
|
|
◎ |
||
|
電話設備 |
電話機、交換機等の機器 |
|
◎ |
|
◎ |
|
|
配管・配線、端子盤等 |
〇 |
|
|
◎ |
||
|
LAN設備 |
設備一式 |
|
◎ |
|
◎ |
|
|
放送・拡声設備 |
マイク、スピーカー、アンプ等の機器 |
|
◎ |
|
◎ |
|
|
配管・配線等 |
〇 |
|
|
◎ |
||
|
監視カメラ(ITV)設備 |
受像機(テレビ)、カメラ、録画装置等の機器 |
|
◎ |
|
◎ |
|
|
配管・配線等 |
〇 |
|
|
◎ |
||
|
避雷設備 |
設備一式 |
〇 |
|
|
◎ |
|
|
火災報知設備 |
設備一式 |
〇 |
|
|
◎ |
|
|
給排水 衛生設備 |
給排水設備 |
屋外設備、引込工事、特定の生産又は業務用設備 |
|
◎ |
|
◎ |
|
屋内の配管等、高架水槽、受水槽、ポンプ等 |
〇 |
|
|
◎ |
||
|
給湯設備 |
局所式給湯設備(電気温水器・湯沸器用) |
|
◎ |
|
◎ |
|
|
局所式給湯設備(ユニットバス用、床暖房用等)、中央式給湯設備 |
〇 |
|
|
◎ |
||
|
ガス設備 |
屋外設備、引込工事、特定の生産又は業務用設備 |
|
◎ |
|
◎ |
|
|
屋内の配管等 |
〇 |
|
|
◎ |
||
|
衛生設備 |
設備一式(洗面器、大小便器等) |
〇 |
|
|
◎ |
|
|
消火設備 |
消火器、避難器具、ホース及びノズル、ガスボンベ等 |
|
◎ |
|
◎ |
|
|
消火栓設備、スプリンクラー設備等 |
〇 |
|
|
◎ |
||
|
空調設備 |
空調設備 |
壁掛型ルームエアコン、特定の生産又は業務用設備 |
|
◎ |
|
◎ |
|
上記以外の設備 |
〇 |
|
|
◎ |
||
|
換気設備 |
特定の生産又は業務用設備 |
|
◎ |
|
◎ |
|
|
上記以外の設備 |
〇 |
|
|
◎ |
||
|
その他の設備等 |
運搬設備 |
工場用ベルトコンベア、垂直搬送機 |
|
◎ |
|
◎ |
|
エレベーター、エスカレーター、小荷物専用昇降機(ダムウェーター)等 |
〇 |
|
|
◎ |
||
|
厨房設備 |
顧客の求めに応じるサービス設備(飲食店・ホテル・百貨店棟)、寮・病院・社員食堂等の厨房設備 |
|
◎ |
|
◎ |
|
|
上記以外の設備 |
〇 |
|
|
◎ |
||
|
その他の設備 |
冷凍・冷蔵倉庫における冷却装置、ろ過装置、POSシステム、広告塔、ネオンサイン、文字看板、袖看板、簡易間仕切(衝立)、機械式駐車設備(ターンテーブルを含む)、駐輪設備、ごみ処理設備、メールボックス、カーテン・ブラインド等 |
|
◎ |
|
◎ |
|
|
外構工事 |
外構工事 |
工事一式(門・塀・緑化設備等) |
|
◎ |
|
◎ |
償却資産の申告について
申告書に関しての書類は、本ページ下部の「各種書類のダウンロード」からダウンロードもできます。
地方税ポータルシステム『eLTAX(エルタックス)』
平成22年4月より足利市では地方税ポータルシステム(eLTAX)を導入しました。これにより従来紙で行っていた地方税の申告を、インターネットを利用し手続きを行うことができます。ただし、初めてご利用する場合には、地方税ポータルシステムを運営する(一社)地方税電子化協議会へ利用届出が必要となります。詳しくは、地方税ポータルシステムのホームページをご覧ください。
控えの返信について
令和8年分から申告書本人控の収受印押印を行わないこととしました。ご申告をいただく皆様へはご不便をおかけしますが、ご理解とご協力をお願いいたします。また、郵送により申告いただく場合も、控えの郵送による返送等は致しかねますので、控え分の同封はご遠慮いただきますようお願いいたします。
|
項目 |
国税の取り扱い |
固定資産税の取り扱い |
|
償却資産の期間 |
事業年度 |
暦年(賦課期日制度) |
|
減価償却の方法 |
|
固定資産税定率法のみ
※減価率は法人税の『旧定率法』で使用する償却率と同じ |
|
前年中の新規取得資産
|
月割償却 |
半年償却(1/2) |
|
圧縮記帳の制度 |
認められます |
認められません |
|
特別償却、割増償却の制度 (租税特別措置法) |
認められます |
認められません |
|
増加償却の制度 (所得税、法人税) |
認められます |
認められます |
|
評価額の最低限度 (法人は償却可能限度額) |
備忘価格(1円)まで |
取得価格の100分の5 |
|
改良費 |
改良費は合算して評価します |
改良費は区分して評価します |
|
共有持分 |
持分割合に応じて申告 |
連帯納税義務として申告 |
固定資産税の評価においては、応益的な性格に鑑み、政策的な配慮は認められていない点等が国税における取扱いとは相違します。
|
前年中に取得した資産の評価額 (取得して1年目の資産の評価額) |
前年前に取得した資産の評価額 (取得して2年目以降の資産の評価額) |
|
(取得価格)×(1-r/2) |
(前年度評価額)×(1-r) |
r ・・・耐用年数に応ずる旧定率法による減価率
少額資産の特例について
耐用年数が1年以上で、取得価額が10万円以上の資産が申告の対象となります。
ただし、10万円未満の資産であっても減価償却資産として経理されている資産は、申告の対象となります。
取得価額が10万円以上20万円未満の償却資産で、法人税法又は所得税法の規定により事業年度ごとに一括して3年間で償却を行うもの(一括償却資産)については、申告の対象外です。
平成15年度税制改正で新設された「中小企業者等の少額償却資産の取得価額の損金算入の特例(租税特別措置法第28条の2及び第67条の5)」の適用を受け損金に算入された資産は申告の対象です。
|
項目 |
取得価格 |
||
|
償却方法 |
10万円未満 |
10万円以上 20万円未満 |
20万円以上 |
|
個別減価償却 |
〇 |
〇 |
〇 |
|
一時損金算入 |
× |
- |
- |
|
3年一括償却 |
× |
× |
- |
|
租税特別措置法による少額資産 |
〇 |
〇 |
〇 |
|
〇=申告対象 ×=申告対象外 |
|||
その他
償却資産申告の受付後内容の審査や公的機関での調査等により、申告書の修正をお願いする場合もあります。なお、地方税法により最大5年間の遡及課税となる場合もありますので、あらかじめご承知おきください。(地方税法第17条の5第5項)
よくあるご質問については「償却資産についてのQ&A」をご覧ください。
課税標準の特例
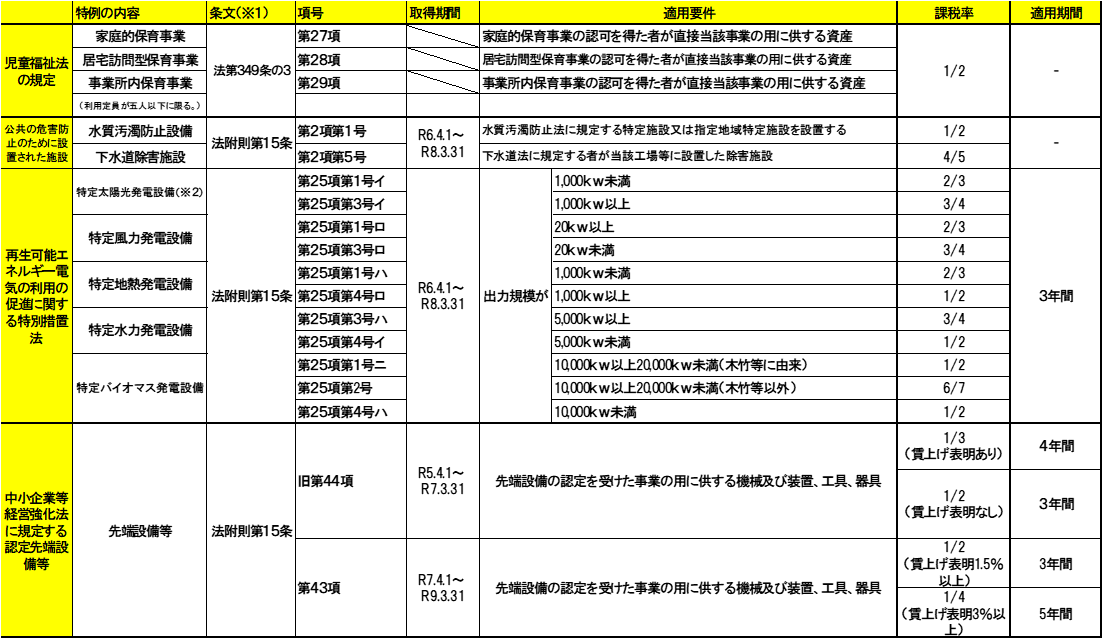
地方税法第349条の3及び附則第15条等に定める要件を備えた償却資産については、課税標準の特例が適用されます。
また、地域決定型地方税特例措置(わがまち特例)の対象となった地方税法附則第15条各項の償却資産についても固定資産税が軽減されます。
※1 法・・・地方税法法附則・・・地方税法附則
※2 太陽光発電設備については固定価格買取制度の認定を受けていないもの(再生可能エネルギー事業者支援事業費に係る補助を受けて取得したもの)に限ります。
※地方税法の改正により、特例率・期限・対象資産等が変更になる可能性があります。
※上記に掲げた資産について、適用のため要件が別に定められています。また、これら以外にも特例の適用を受けることができる資産がありますので、詳しくは資産税担当(TEL: 0284-20-2129)までお問い合わせください。
なお、特例の適用を受ける場合は、申告書とは別に、それを証明する書類を提出してください。
各種書類のダウンロード
- 償却資産について
- 申告書の記載方法について
- 申告書ダウンロード
 R8年度償却資産申告手引き(pdf 1.71 MB)
 償却資産申告書(償却資産課税台帳) Excel版 (xlsx 33 KB)